Sobrecostos en proyectos de infraestructura: conozca cómo un dictamen pericial analiza tiempo, alcance y costos para cuantificar sus impactos económicos. Mediante la evaluación de cronogramas, modificaciones del alcance, presupuestos y soportes contables, identifica desviaciones, examina sus causas y determina su incidencia económica, con conclusiones sustentadas en evidencia verificable y trazabilidad técnica.
¿Sobrecosto real o desviación presupuestal? La importancia del análisis pericial en proyectos de infraestructura
Una obra que supera su presupuesto inicial no necesariamente presenta un sobrecosto atribuible a un hecho específico. Comprender esta diferencia es fundamental para evaluar correctamente los mayores costos y sus causas económicas.
Cuando el presupuesto aumenta, comienza una pregunta técnica
Los proyectos de infraestructura se desarrollan en entornos donde intervienen múltiples variables: condiciones técnicas, disponibilidad de recursos, productividad, programación, modificaciones de diseño y cambios en las cantidades de obra.
En consecuencia, el costo final puede diferir del valor inicialmente presupuestado.
Sin embargo, una variación presupuestal no constituye por sí misma una demostración de sobrecostos en proyectos de infraestructura, ni permite establecer qué evento generó el incremento.
Para llegar a una conclusión económicamente sustentada, es indispensable reconstruir la evolución del proyecto y analizar la relación entre tres dimensiones: tiempo, alcance y costos.
Esta es una de las funciones esenciales del dictamen pericial técnico y financiero.
Diferencia entre desviación presupuestal y sobrecostos en proyectos de infraestructura
Una desviación presupuestal corresponde a la diferencia entre un valor de referencia y otro valor observado, estimado o ejecutado.
Por ejemplo, si un proyecto tiene un presupuesto de $100.000 millones y registra un costo final de $120.000 millones, existe una desviación de $20.000 millones frente a la referencia inicial.
Pero esta diferencia no explica sus causas.
Parte del incremento podría corresponder a mayores cantidades de obra, actividades incorporadas posteriormente, ajustes de precios, condiciones de mercado o ineficiencias operativas.
Para determinar la naturaleza económica de la variación, el análisis debe descomponer el incremento y establecer cuáles conceptos corresponden al alcance original y cuáles reflejan modificaciones posteriores.
En este contexto, el dictamen pericial debe ir más allá de una comparación aritmética.
Tres variables para comprender un sobrecosto
1. Tiempo: ¿cuándo se produjo el impacto?
El primer componente consiste en examinar la programación del proyecto.
La revisión de cronogramas, modificaciones, actividades críticas y registros de ejecución permite determinar en qué momento se presentaron las desviaciones.
Debe distinguirse entre un atraso que efectivamente prolongó la ejecución y otro que fue absorbido por las holguras disponibles.
También es indispensable examinar los atrasos concurrentes, puesto que diferentes eventos pueden afectar simultáneamente un mismo periodo.
2. Alcance: ¿qué debía ejecutarse originalmente?
El segundo componente corresponde a la reconstrucción del alcance contractual y técnico.
En esta etapa se comparan las actividades inicialmente previstas con las realmente ejecutadas, considerando cantidades de obra, especificaciones, equipos, diseños y modificaciones.
Esta distinción evita tratar como una misma categoría económica conceptos que tienen orígenes diferentes.
Una actividad adicional no debe confundirse con una cantidad mayor de una actividad original, y ninguna de estas situaciones demuestra automáticamente una pérdida de productividad.
3. Costos: ¿qué valores adicionales están demostrados?
El tercer componente consiste en verificar la documentación económica.
La revisión comprende presupuestos, análisis de precios unitarios, registros contables, actas, facturas, nóminas, contratos de suministro y comprobantes.
Es necesario distinguir costos presupuestados, causados, facturados, pagados y reconocidos.
También debe determinarse si un valor aparentemente adicional ya fue cubierto mediante otro concepto.
El problema de atribuir todos los incrementos a una misma causa
Una de las principales debilidades de una cuantificación económica consiste en asociar la totalidad de una desviación presupuestal con un evento particular sin demostrar la relación entre ambos.
Supongamos que una obra presenta un incremento total de $20.000 millones.
Un análisis desagregado, exclusivamente ilustrativo, podría identificar:
| Concepto | Valor |
| Mayores cantidades de obra | $8.000 millones |
| Modificaciones de alcance | $5.000 millones |
| Costos de permanencia adicional | $4.000 millones |
| Otras variaciones identificadas | $3.000 millones |
| Total de desviación | $20.000 millones |
La tabla permite explicar el incremento, pero todavía no determina qué montos corresponden a un costo incremental atribuible a un evento específico.
Ese resultado exige examinar la documentación de soporte, el escenario de comparación y la relación causal económica de cada partida.
¿Cómo debe estructurarse un análisis pericial de sobrecostos?
Una metodología reproducible comprende cinco etapas.
- 1. Establecer la línea base: Definir el presupuesto, el alcance, el cronograma y las condiciones que sirven como referencia.
- 2. Reconstruir la ejecución real: Identificar actividades, cantidades, recursos, fechas y costos efectivamente registrados.
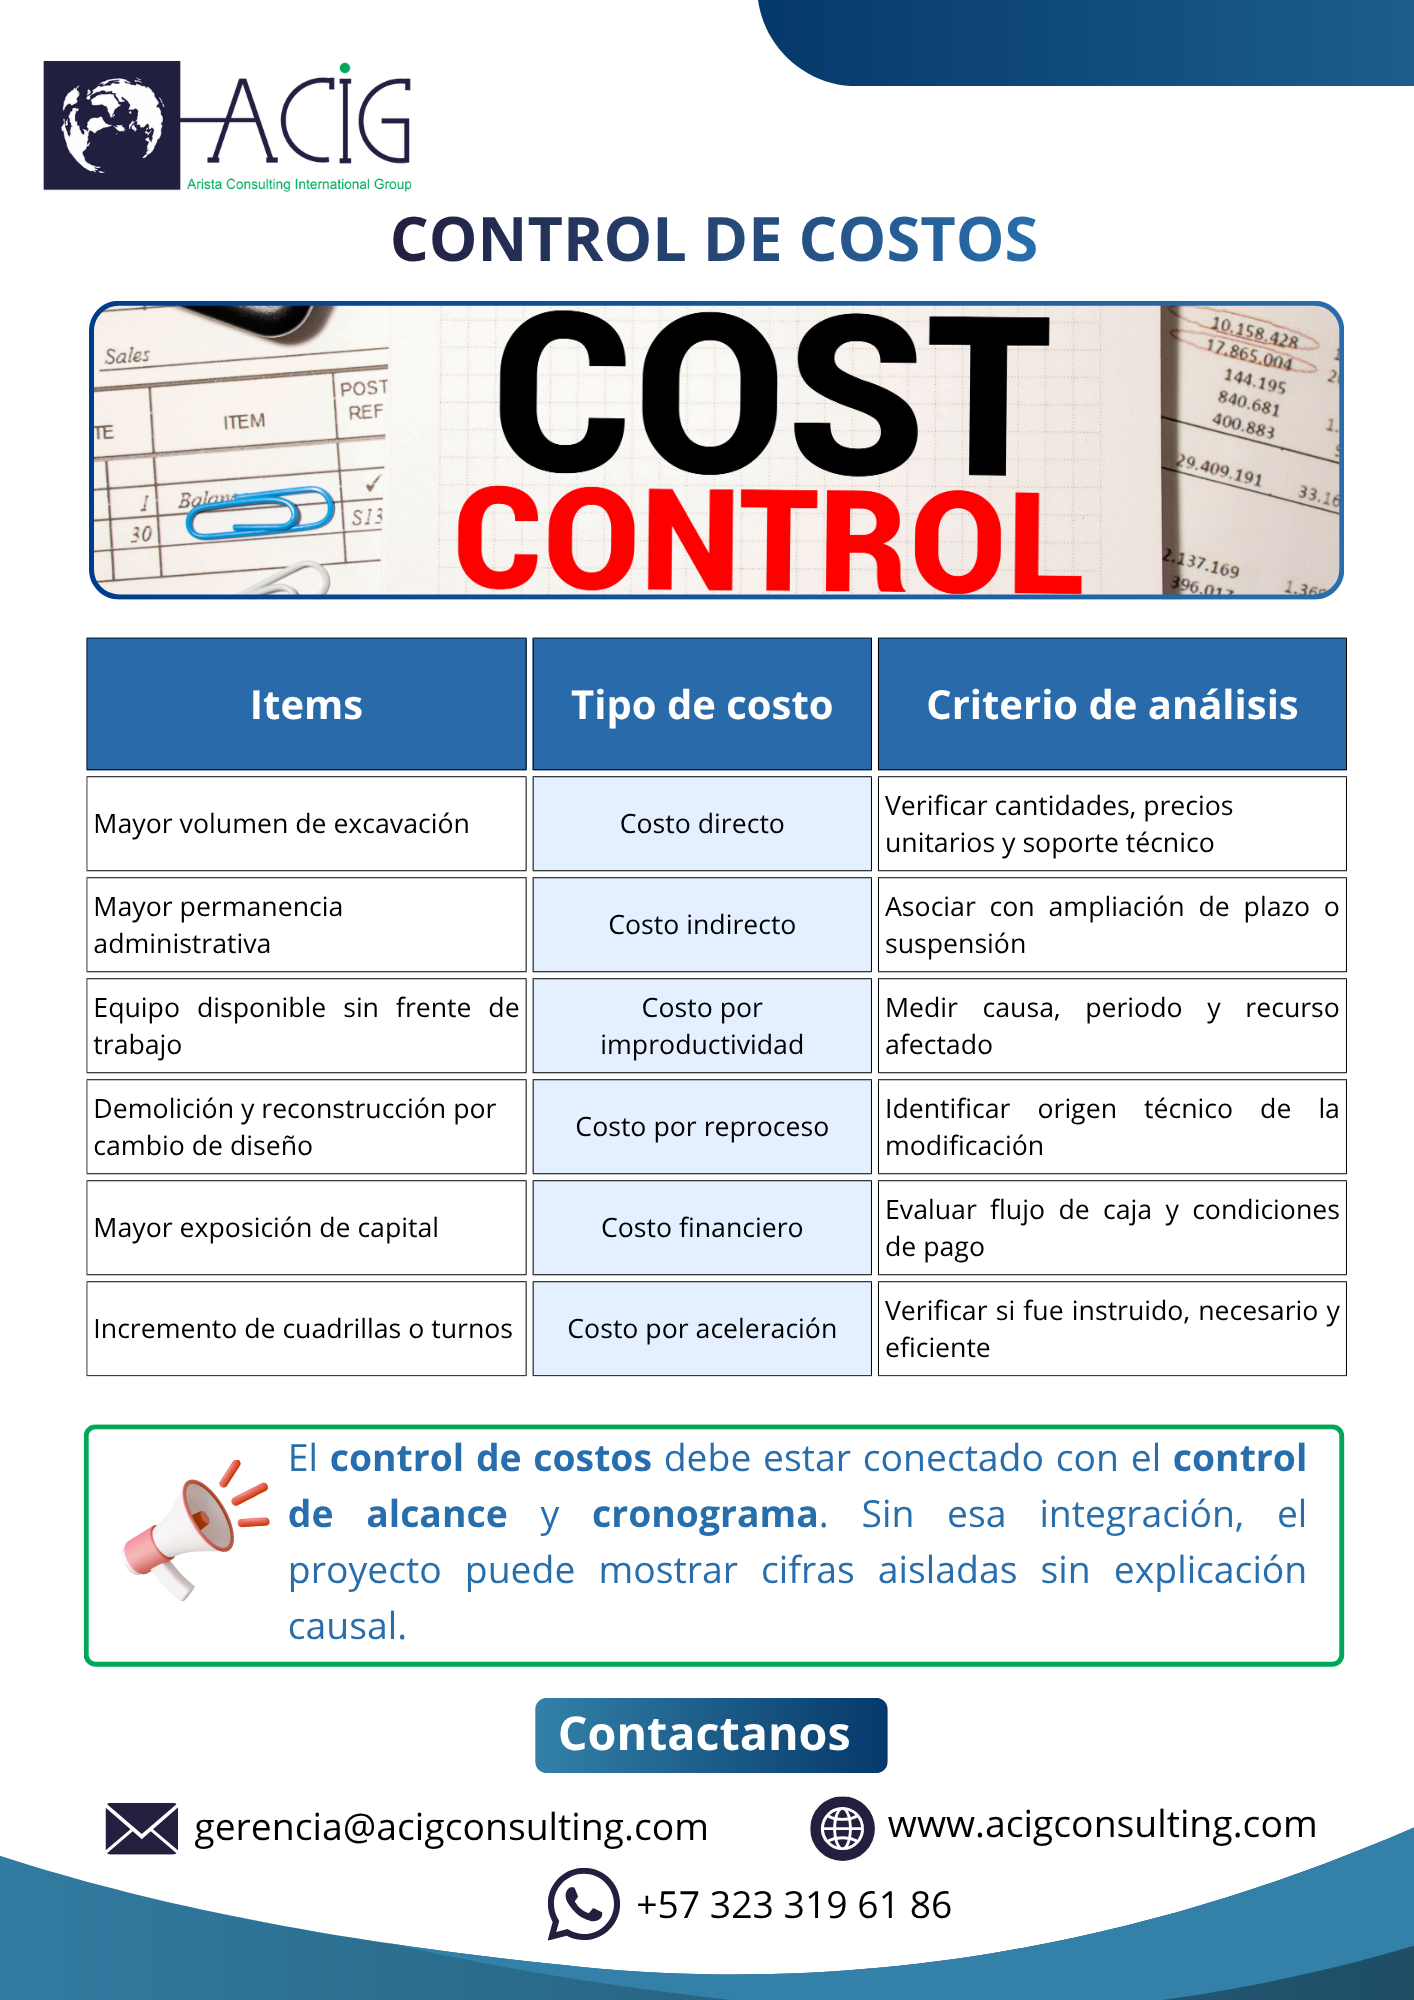
- 3. Clasificar las desviaciones: Diferenciar cambios de alcance, mayores cantidades, variaciones de precios, permanencias y problemas de productividad.
- 4. Cuantificar impactos incrementales: Determinar las diferencias económicas pertinentes, utilizando escenarios comparables y soportes verificables.
- 5. Realizar controles de consistencia: Examinar duplicidades, valores reconocidos, solapamientos temporales y sensibilidad de los resultados.
El propósito es que cada cifra pueda vincularse con una fuente documental y un procedimiento de cálculo.
Conclusión
Determinar un sobrecostos en proyectos de infraestructura exige mucho más que restar el presupuesto inicial al costo final.
Un dictamen técnicamente sustentado debe reconstruir la evolución del proyecto, identificar las causas de las variaciones y cuantificar sus efectos económicos con criterios verificables.
La pregunta relevante no es únicamente cuánto aumentó el costo de una obra, sino por qué aumentó, qué parte del incremento corresponde a cada evento y cómo puede demostrarse.
¿Su proyecto presenta incrementos presupuestales o reclamaciones por mayores costos?
En ACIG CONSULTING desarrollamos análisis periciales técnicos, contables y financieros para evaluar desviaciones presupuestales, modificaciones de alcance, atrasos y costos incrementales en proyectos de infraestructura.
Nuestro enfoque integra programación, costos y evidencia documental para producir resultados técnicamente fundamentados.
ACIG CONSULTING | Experticia Total.
Analizamos tiempo, alcance y costos para establecer el origen y la dimensión económica de las desviaciones.